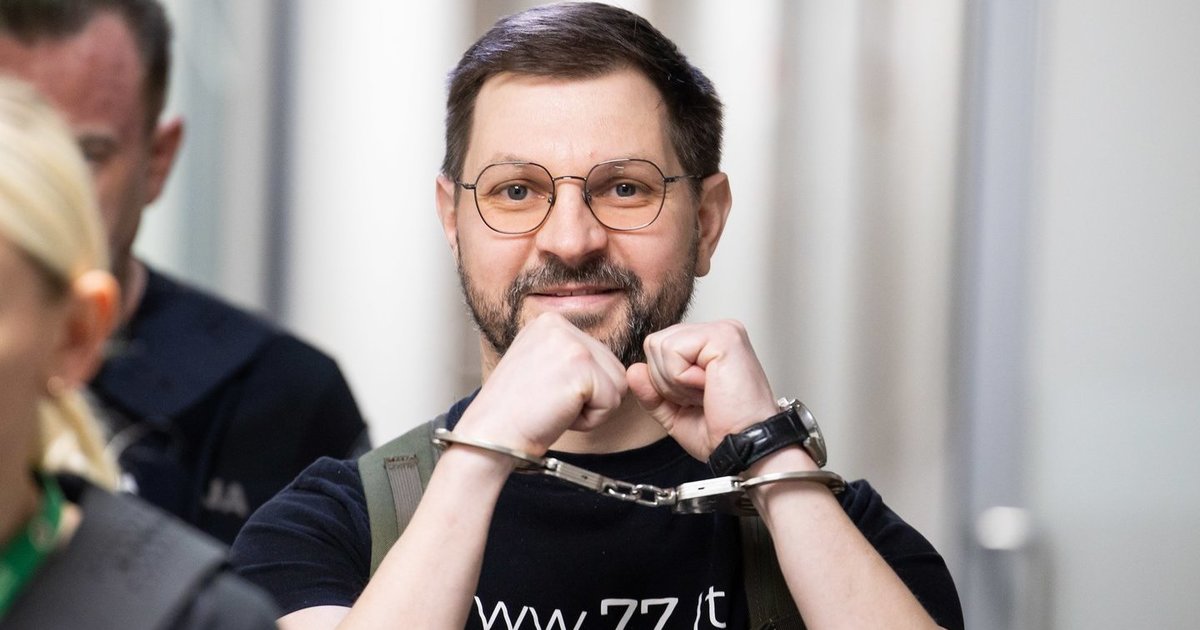
Baltarusija atmetė Lietuvos prašymą išduoti Antaną Kandrotą, Lietuvoje nuteistą laisvės atėmimo bausme. Apie Baltarusijos generalinės prokuratūros sprendimą Teisingumo ministerija informavo Kauno apygardos teismą.
Teisingumo ministerija rugpjūtį, gavusi Kauno apygardos teismo kreipimąsi, pradėjo A. Kandroto ekstradicijos procedūrą ir oficialiai paprašė Baltarusijos generalinės prokuratūros perduoti jį Lietuvai.
Teisingumo viceministras Martynas Dobrovolskis teigė, kad Lietuva išnaudojo visas priemones siekdama, jog A. Kandrotas atliktų jam skirtą bausmę. Jo teigimu, išduotas Europos arešto orderis sudaro galimybę asmenį sulaikyti, jei jis atsidurtų Europos Sąjungos ar jos partnerių teritorijoje.
2026 metų birželio 29 dieną Kauno apygardos teismas A. Kandroto atžvilgiu išdavė Europos arešto orderį. Lietuvos institucijos siekia užtikrinti, kad jis atliktų šio teismo nuosprendžiu paskirtą laisvės atėmimo bausmę.
Gegužės pradžioje A. Kandrotas išvyko į Baltarusiją ir taip pažeidė jam taikytos kardomosios priemonės – rašytinio pasižadėjimo neišvykti iš šalies – sąlygas.
Bylą nagrinės Lietuvos Aukščiausiasis Teismas
Už finansinius nusikaltimus nuteistas A. Kandrotas, žinomas Celofano pravarde, kartu su advokatu apskundė Lietuvos apeliacinio teismo nuosprendį Lietuvos Aukščiausiajam Teismui. Apeliacinis teismas jam skyrė realią pusketvirtų metų laisvės atėmimo bausmę.
Po birželį paskelbto Apeliacinio teismo verdikto A. Kandrotas-Celofanas turėjo būti išsiųstas atlikti bausmės, tačiau policija jo sulaikyti nebesugebėjo, nes Kauno rajono gyventojas buvo išvykęs į Baltarusiją, kur, kaip nurodoma, tebėra iki šiol.
Trečiadienį LAT Teisėjų atrankos kolegija paskelbė priėmusi kasacinį skundą. Kolegija nenustatė įstatyme numatytų aplinkybių, kurios būtų kliudžiusios jį priimti. Bylą ketinama nagrinėti rašytinio proceso tvarka.
A. Kandroto-Celofano advokatas Erikas Rugienius sakė, kad gynyba prašo visiškai išteisinti jo klientą ir nesutinka su skirta bausme, nes, jos vertinimu, nebuvo nusikaltimo sudėties. Advokatas taip pat teigė neturintis informacijos, kada A. Kandrotas galėtų grįžti iš Baltarusijos.
Apeliacinis teismas vasarą konstatavo, kad A. Kandrotas-Celofanas ir kiti nuteistieji Vokietijoje pirko naftos produktus iš įvairių įmonių, o vėliau, kaip nustatyta byloje, juos realizavo.
Šios bylos nuosprendį Kauno apygardos teismas paskelbė dar 2023 metais. 2024 metų sausį policija A. Kandrotą-Celofaną sulaikė po to, kai Apeliacinis teismas kitose dviejose finansinių nusikaltimų bylose jam skyrė laisvės atėmimo bausmes.
2025 metų birželį nuteistasis buvo paleistas lygtinai. Tokį sprendimą lėmė tai, kad jis buvo atlikęs daugiau nei tris ketvirtadalius paskirtos bausmės ir atitiko lygtiniam paleidimui nustatytas sąlygas.
Teismas nustatė buhalterinės apskaitos klastojimą
Kauno apygardos teismas nustatė, kad Romas Jablonskas, eidamas bendrovės direktoriaus pareigas, ir A. Kandrotas-Celofanas, būdamas faktiniu įmonės vadovu bei akcininku, kartu su kitais asmenimis 2014 metais tyčia apgaulingai tvarkė bendrovės buhalterinę apskaitą.
Bylos duomenimis, R. Jablonskas, A. Kandrotas-Celofanas ir Andrius Šarkauskas susitarė iš Vokietijos įmonių įsigyti naftos produktų, kuriems buvo taikomas nulinis pridėtinės vertės mokesčio tarifas, o vėliau juos parduoti įvairiems ūkio subjektams be apskaitos dokumentų. Dalį produktų jie esą realizavo naudodami fiktyvias bendrovės PVM sąskaitas faktūras ir jose nurodydami, kad prekės parduotos Rumunijos įmonei, taikant nulinį PVM tarifą.
Teismas nurodė, kad R. Jablonskas buvo oficialus bendrovės direktorius, o A. Kandrotas-Celofanas – faktinis jos vadovas ir akcininkas.
Bylos duomenimis, nenustatytos kilmės lėšomis buvo nupirkta 25 tonos naftos produktų už 230 687 eurus, pritaikius nulinį PVM. Į Lietuvą juos atgabeno A. Šarkausko vadovaujamos bendrovės vilkikai.
Įgyvendindami iš anksto suderintą planą, R. Jablonskas, A. Kandrotas-Celofanas ir A. Šarkauskas šiuos produktus pardavė be apskaitos dokumentų. Tiksli pardavimo suma pareigūnams liko nežinoma.
Teismo teigimu, siekdami nuslėpti tokius pardavimus, nuteistieji bendrovės buhalterei, kuri apie nusikalstamą veiką nežinojo, pateikė fiktyvias PVM sąskaitas faktūras. Jose buvo įrašyta, kad iš Vokietijos įmonės įsigyti produktai Rumunijos įmonei parduoti už 231 459 eurus, taikant nulinį PVM tarifą. A. Kandroto-Celofano nurodymu buhalterė šiuos dokumentus įtraukė į apskaitą.
Remdamasi sąskaitomis, buhalterė Kauno apskrities valstybinei mokesčių inspekcijai pateikė PVM deklaraciją su neteisingais duomenimis apie produktų pardavimą Europos Sąjungos PVM mokėtojams. Tokiu būdu, kaip nustatė teismas, bendrovės naudai apgaule buvo panaikinta didelės vertės prievolė sumokėti į valstybės biudžetą 48 444 eurus PVM.
Bylos medžiagoje taip pat nurodoma, kad 2014 metų rugsėjį buvo įsigyta daugiau kaip už 654 tūkst. eurų naftos produktų ir jie įvežti į Lietuvą. Juos įvežusi bendrovė turėjo apskaičiuoti bei deklaruoti 137 346 eurus PVM. Kadangi nebuvo įrodymų, jog prekės panaudotos PVM apmokestinamiems tiekimams, bendrovė neturėjo teisės į tokio dydžio PVM atskaitą ir privalėjo šią sumą sumokėti į biudžetą.
Naftos produktai buvo gabenami vengiant akcizo
Teisėsauga taip pat nustatė, kad A. Kandrotas-Celofanas, R. Jablonskas ir A. Šarkauskas iš anksto susitarė daryti sunkų ir ilgai trunkantį nusikaltimą. Jie ketino pažeisdami nustatytą tvarką iš Vokietijos ribotos atsakomybės bendrovės pirkti lengvąją alyvą, įvežti ją į Lietuvą, parduoti įvairiems ūkio subjektams be apskaitos dokumentų ir nesumokėti privalomo akcizo.
2014 metais pagal 81 PVM sąskaitą faktūrą iš Vokietijos bendrovės buvo nupirkta 2 065,94 tonos lengvosios alyvos už 1 623 879 eurus. Šis sandoris nebuvo deklaruotas, o nesumokėto akcizo suma viršijo 53 tūkst. eurų.
Tyrėjai taip pat nustatė, kad iš esmės tokia pati nusikalstama veikla buvo vykdoma pasitelkus kitą bendrovę. Ji neturėjo licencijos verstis nefasuotų naftos produktų didmenine prekyba, leidimo prekiauti energetiniais produktais ir registruotų kuro talpyklų.
