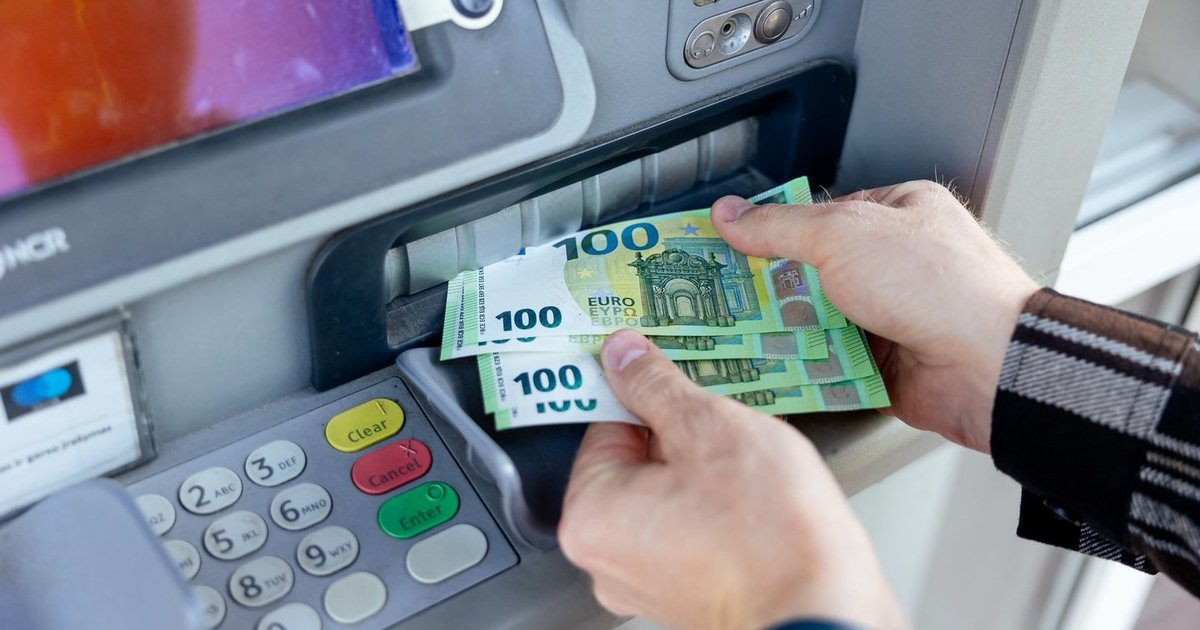
Grynaisiais ilgą laiką kaupiamos santaupos gali praversti prireikus didesnio pirkinio, pavyzdžiui, būsto pradiniam įnašui. Tačiau nusprendus visą sukauptą sumą pervesti į banko sąskaitą, gali tekti paaiškinti, iš kur pinigai gauti.
Vienas gyventojas pasakojo, kad grynųjų dažniausiai gaudavo per gimtadienius, Kalėdas ir kitas šventes. Po kurio laiko jis nusprendė imti paskolą būstui, todėl pradiniam įnašui reikalingus pinigus norėjo įnešti į banko sąskaitą.
Vyrui kilo nerimas, ar didesnė grynųjų suma nebus apmokestinta ir ar bankas neprašys pagrįsti jos kilmės. Bankų atstovai paaiškino, kokiais atvejais gali būti prašoma papildomos informacijos ir kokie mokesčiai taikomi.
Bankai turi tikrinti lėšų kilmę
„Luminor“ mažmeninės bankininkystės vadovė Lietuvoje Ieva Linkutė-Urbonė nurodė, kad bankai privalo vykdyti Lietuvos Respublikos pinigų plovimo ir teroristų finansavimo prevencijos įstatyme nustatytus reikalavimus.
Todėl klientų tam tikrais atvejais gali būti prašoma paaiškinti lėšų kilmę arba pateikti ją patvirtinančius dokumentus. Tai gali būti darbdavio pažymos, Valstybinei mokesčių inspekcijai pateiktos pajamų mokesčio deklaracijos, kilnojamojo ar nekilnojamojo turto pirkimo-pardavimo sutartys, dovanojimo sutartys, prekių pirkimo-pardavimo sutartys, transportavimo dokumentai ir sąskaitos faktūros.
Vertinama ne tik konkreti įnešama suma. Bankas atsižvelgia į visą operacijos kontekstą ir tikrina, ar ji atitinka įprastą kliento finansinę veiklą.
Jeigu santaupos ilgą laiką buvo kaupiamos grynaisiais iš darbo pajamų, dovanų ar kitų teisėtų šaltinių, rekomenduojama išsaugoti jų kilmę pagrindžiančius dokumentus. Jei dokumentų neliko, situacija nagrinėjama individualiai, o žmogaus gali būti paprašyta pateikti papildomos informacijos apie tai, kaip pinigai buvo sukaupti.
Planuojantiems santaupas panaudoti būsto pradiniam įnašui ar kitam didesniam pirkiniui, „Luminor“ atstovė patarė nelaukti paskutinės minutės ir iš anksto pasirūpinti lėšų kilmę patvirtinančia informacija. Jei bankui prireikia papildomo vertinimo, tam tikros operacijos gali būti laikinai apribotos, kol patikra bus baigta.
7,5 tūkst. eurų riba taikoma ne visur
„Swedbank“ klientų aptarnavimo departamento vadovas Saulius Drasutis teigė, kad dokumentus, pagrindžiančius pinigų kilmę, gyventojai privalo pateikti, kai įmokama grynųjų suma siekia 7,5 tūkst. eurų arba yra didesnė.
Tačiau bankas gali klausti apie lėšų kilmę ir tada, kai suma mažesnė. Tai įmanoma, jei kyla pagrįstų klausimų dėl pinigų šaltinio arba atliekamų operacijų pobūdžio.
Pasak S. Drasučio, prieš įnešant didesnę grynųjų sumą reikėtų pasiruošti paaiškinti, iš kur ji gauta ar kokiu būdu sukaupta. Jei tokio paaiškinimo nėra, pinigų į sąskaitą geriau neįnešti.
„Swedbank“ taiko rizika pagrįstą vertinimą ir analizuoja visų kliento operacijų visumą. Atsižvelgiama į įnešamą sumą, kliento veiklą, finansinį elgesį, operacijų istoriją bei kitą bankui prieinamą informaciją. Taip pat tikrinama, ar nurodytas lėšų šaltinis dera su žmogaus finansine padėtimi ir įprastu elgesiu.
Banko atstovas pabrėžė, kad kiekviena situacija vertinama atskirai, todėl nėra vieno universalaus kriterijaus, taikomo visiems atvejams.
„Artea“ banke konkrečios sumos nėra
„Artea“ banko privačių klientų paslaugų vadovė dr. Dalia Kolmatsui teigė, kad šiame banke nėra nustatyta vienos universalios sumos, nuo kurios pradedama domėtis grynųjų kilme.
Bankai privalo pažinti savo klientus, suprasti jų atliekamas finansines operacijas ir prireikus įsitikinti, kad lėšos gautos teisėtai. Todėl papildomos informacijos ar dokumentų gali būti paprašyta nepriklausomai nuo įnešamos sumos.
Vertinama, ar pinigų suma atitinka bankui žinomą informaciją apie klientą, jo finansinę veiklą ir kitas konkrečiam atvejui svarbias aplinkybes. Pavyzdžiui, jeigu žmogus įprastai sąskaitą naudoja kasdieniams mokėjimams, o staiga įneša didelę grynųjų sumą, bankui gali kilti papildomų klausimų.
Toks prašymas savaime nereiškia, kad žmogus įtariamas neteisėta veikla. Tai finansų įstaigų taikoma prevencinė priemonė, skirta finansų sistemos saugumui užtikrinti.
Didesnės sumos gali kainuoti papildomai
I. Linkutė-Urbonė nurodė, kad „Luminor“ klientai grynuosius gali įnešti į „Luminor“ arba „Medus“ bankomatus, priimančius pinigus.
Per kalendorinį mėnesį į „Visa Debit“ kortelę nemokamai galima įnešti iki 2 tūkst. eurų. Viršijus šią sumą taikomas 0,2 proc. mokestis nuo įnešamos sumos.
„Swedbank“ bankomatuose, kurie turi grynųjų pinigų įnešimo funkciją, pinigų įmokėjimas į savo sąskaitą yra nemokamas. Tačiau per mėnesį į visas kliento sąskaitas bendrai galima įnešti ne daugiau kaip 7,5 tūkst. eurų.
Jeigu norima įmokėti daugiau, reikėtų iš anksto užsiregistruoti banko padalinyje. Įnešant eurų banknotus į savo sąskaitą, taikomas 0,2 proc. mokestis, bet ne mažesnis nei 5 eurai. Už eurų monetas ir centus taikomas 4,5 proc. mokestis, tačiau taip pat ne mažiau kaip 5 eurai. Šie tarifai galioja nepriklausomai nuo to, ar pinigai buvo kaupti daug metų, ar gauti neseniai.
D. Kolmatsui taip pat pažymėjo, kad kai kuriais atvejais bankas gali laikinai sustabdyti operaciją arba apriboti finansinių paslaugų teikimą, jei reikia patikrinti lėšų kilmę ar įgyvendinti teisės aktų reikalavimus. Vien prašymas pateikti papildomą informaciją dar nereiškia, kad pinigais bus apribota galimybė naudotis.
Bankai rekomenduoja klientams bendradarbiauti, pateikti tikslius duomenis ir laiku atsakyti į klausimus. Jei būtina informacija nepateikiama, tam tikrų finansinių paslaugų teikimas gali būti apribotas.
Gali būti apribotas disponavimas sąskaitos lėšomis
S. Drasutis priminė, kad įnešti grynieji pinigai tampa sąskaitoje laikomomis kliento lėšomis.
Pagal Pinigų plovimo ir teroristų finansavimo prevencijos įstatymo reikalavimus, bankas tam tikromis aplinkybėmis gali apriboti galimybę jomis disponuoti, jei kyla pagrįstų įtarimų dėl pinigų ar operacijos teisėtumo ir pagrįstumo.
Tokiais atvejais vertinamos konkrečios aplinkybės ir turima informacija. Bankas gali paprašyti papildomų paaiškinimų ar dokumentų, susijusių su lėšų kilme ir atliekama operacija.
